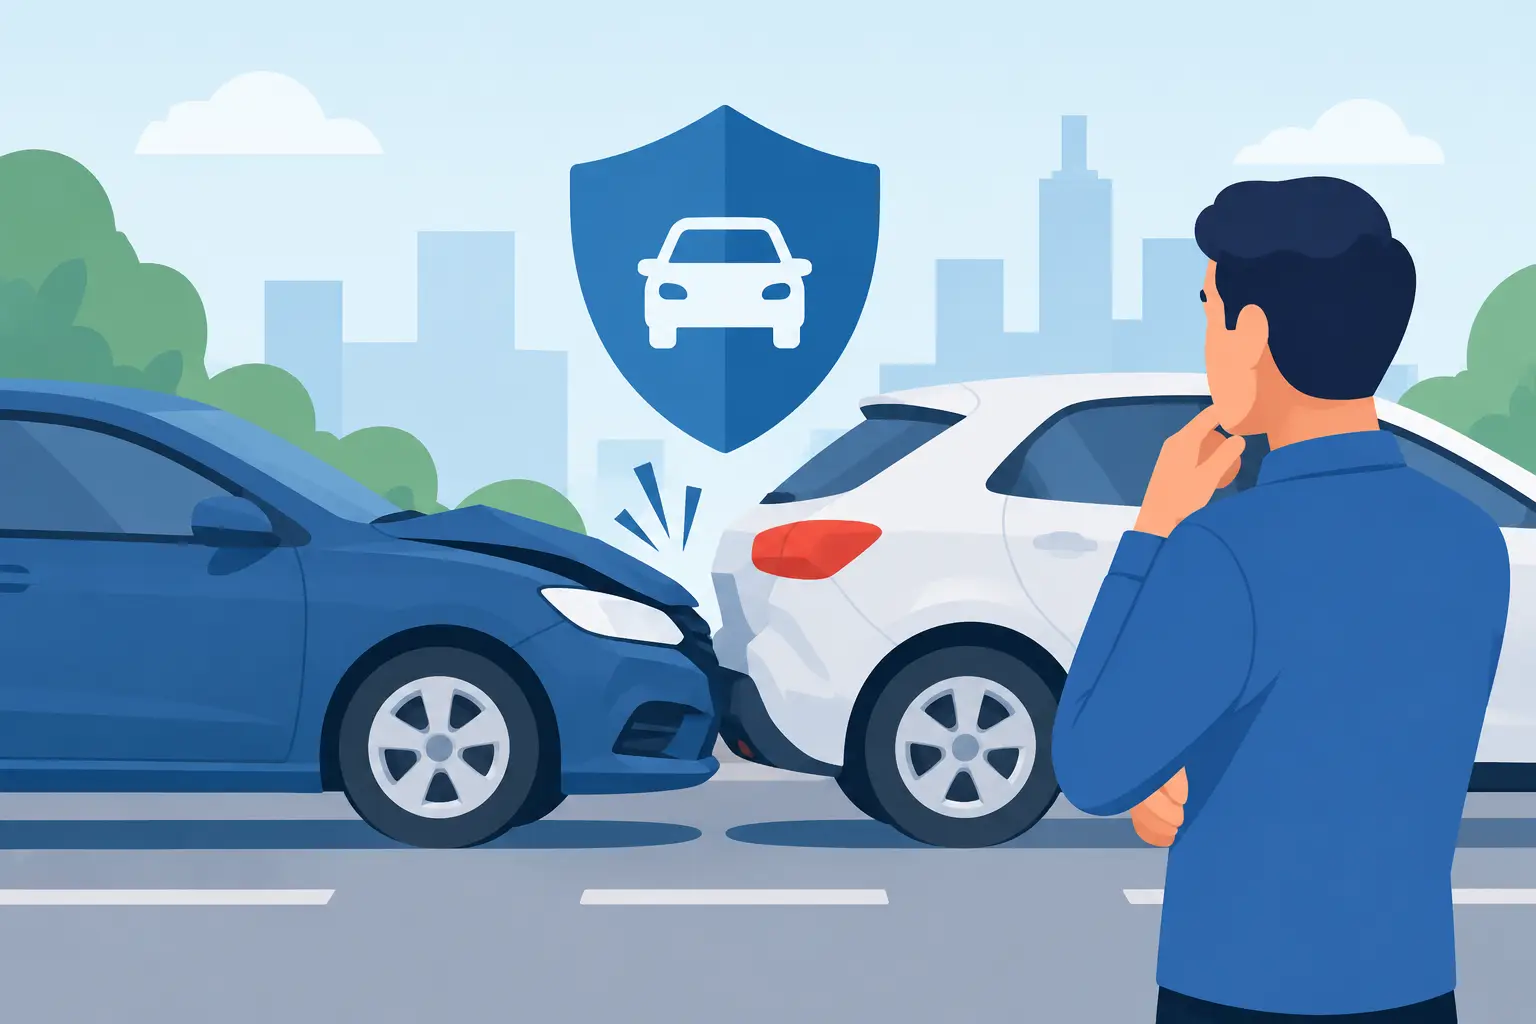
Uma batida leve em um cruzamento pode gerar um prejuízo que vai muito além do conserto do próprio carro. Se você for considerado responsável pelo acidente, poderá ter de arcar com o reparo do outro veículo, despesas médicas e até danos causados a bens. É nesse cenário que o seguro auto para terceiros se torna um Plano B concreto para proteger o seu patrimônio.
Muitas pessoas procuram esse tipo de cobertura pensando apenas em cumprir uma formalidade ou reduzir o valor do seguro. Mas a decisão merece atenção: o custo de um sinistro pode comprometer uma reserva financeira construída ao longo de anos. A cobertura para terceiros não impede acidentes, mas evita que um imprevisto no trânsito se transforme em uma dívida difícil de administrar.
O que é seguro auto para terceiros
Também conhecido como cobertura de responsabilidade civil facultativa de veículos, o seguro para terceiros indeniza prejuízos causados pelo segurado a outras pessoas em um acidente coberto. Na prática, ele entra em ação quando você provoca uma colisão e precisa reparar o dano de quem estava no outro carro, de um motociclista, pedestre ou proprietário de um bem atingido.
Ele é diferente da cobertura do próprio veículo. Um seguro pode incluir somente terceiros, proteger terceiros e o seu carro ou ainda reunir assistências adicionais, como guincho e carro reserva. A composição ideal depende da idade e do valor do automóvel, da rotina de uso, do orçamento disponível e, principalmente, do risco financeiro que você não quer assumir sozinho.
Para quem tem um carro mais antigo ou de menor valor de mercado, contratar uma apólice completa pode não fazer sentido em todas as situações. Ainda assim, abrir mão da proteção contra danos a terceiros pode ser uma escolha arriscada. O seu veículo pode valer pouco, mas o automóvel que está à frente, a carga transportada ou o tratamento médico necessário após uma colisão podem custar muito mais.
Quais danos a cobertura costuma incluir
As condições variam entre seguradoras e contratos, mas a cobertura normalmente é organizada por limites de indenização. Esse limite é o valor máximo que a seguradora pagará em um evento ou durante a vigência, conforme as regras da apólice. Por isso, contratar pelo menor preço sem observar os valores contratados pode criar uma falsa sensação de segurança.
Em geral, o seguro auto para terceiros pode contemplar quatro frentes principais:
- Danos materiais, como reparos em veículos, muros, portões, vitrines, postes e outros bens danificados no acidente.
- Danos corporais, relacionados a despesas médicas, tratamentos, invalidez ou outras consequências físicas sofridas por terceiros.
- Danos morais, quando houver decisão ou acordo que reconheça prejuízos de natureza moral, desde que essa cobertura esteja contratada.
- Despesas jurídicas, em produtos que ofereçam essa proteção ou assistência específica para defesa em situações decorrentes do acidente.
Cada item possui regras próprias, franquias quando aplicáveis e documentos necessários para análise. Não se trata de um cheque em branco: a seguradora apura as circunstâncias, os danos e a responsabilidade antes da indenização. Ainda assim, contar com essa estrutura faz diferença justamente no momento em que decisões rápidas e orientação correta são mais necessárias.
Por que o limite de cobertura merece atenção
Imagine uma colisão em que o outro veículo é um SUV novo, utilizado por uma família ou por uma empresa. O reparo pode envolver peças caras, sensores, lanternas, pintura especializada e dias de oficina. Agora imagine que, além dos danos materiais, uma pessoa se machucou. Um limite baixo pode ser consumido rapidamente.
O melhor valor não é necessariamente o maior disponível nem o mais barato. É aquele coerente com a sua exposição. Quem circula todos os dias por rodovias, áreas comerciais, grandes cidades ou utiliza o carro para trabalhar tende a enfrentar uma frequência maior de riscos. Da mesma forma, empresários que usam veículos em visitas, entregas ou deslocamentos de equipe precisam avaliar como um acidente poderia afetar o caixa e a continuidade das atividades.
Em Bauru e em outras cidades do interior, a rotina pode parecer mais tranquila do que em uma capital. Porém, avenidas movimentadas, rodovias próximas, deslocamentos intermunicipais e o fluxo intenso em horários comerciais mantêm o risco presente. Acidente não escolhe endereço, horário ou planejamento.
Seguro para terceiros é obrigatório?
O seguro auto para terceiros contratado em uma seguradora é facultativo. Isso significa que não existe obrigação geral de ter uma apólice particular com essa cobertura para conduzir o veículo. Mas facultativo não quer dizer dispensável.
Quem causa um acidente pode ser responsabilizado pelos prejuízos. Sem seguro, a negociação, os pagamentos e uma eventual discussão judicial ficam integralmente por conta do motorista. Mesmo quando existe boa-fé entre as partes, levantar orçamentos, avaliar reparos e chegar a um acordo pode consumir tempo, energia e dinheiro.
Também é importante não confundir essa proteção com seguros obrigatórios ou mecanismos públicos. Eles possuem finalidades, regras e limites próprios. Uma apólice de responsabilidade civil para terceiros é uma contratação privada desenhada para oferecer suporte diante de danos que você cause a outras pessoas.
Quando essa contratação costuma fazer mais sentido
A cobertura é indicada para praticamente todo motorista, mas ganha ainda mais relevância em algumas situações. Um profissional que depende do carro para trabalhar, uma família que realiza viagens frequentes e um jovem condutor em fase de ganho de experiência têm motivos diferentes para se proteger, mas compartilham a mesma necessidade: preservar o orçamento diante de uma responsabilidade inesperada.
Ela também pode ser uma alternativa inteligente para quem não pretende segurar o próprio veículo. Nesse caso, a pessoa aceita arcar com eventuais reparos no seu carro, mas transfere para a seguradora um risco potencialmente maior: o prejuízo causado a terceiros. É uma decisão que equilibra custo e proteção, desde que seja feita com limites adequados.
Por outro lado, quem financia um veículo, possui um carro de alto valor ou não teria condições de substituí-lo após perda total pode precisar de uma proteção mais ampla. O seguro para terceiros não cobre furto, roubo, enchente, incêndio ou danos ao seu próprio automóvel, a menos que essas garantias sejam incluídas na apólice.
Como escolher sem olhar apenas o preço
A cotação é o começo da conversa, não o fim. Para comparar propostas com clareza, observe se os limites para danos materiais, corporais e morais atendem à sua realidade. Confira também quais assistências estão disponíveis, como guincho, socorro mecânico e suporte em caso de pane, pois elas podem reduzir transtornos que não envolvem colisões.
Leia as condições sobre condutores habituais, uso particular ou profissional, regiões de circulação e exigências para abertura de sinistro. Informar corretamente quem dirige o carro e como ele é utilizado evita problemas no momento em que você mais precisa da cobertura. Se o veículo é usado por filhos, cônjuge, funcionários ou mais de um motorista, esse detalhe precisa constar de forma adequada na contratação.
Outro ponto decisivo é o atendimento. Depois de um acidente, você não precisa apenas de uma apólice: precisa entender os próximos passos, reunir informações, acionar a seguradora e acompanhar o processo. Uma corretora consultiva ajuda a transformar termos técnicos em decisões práticas antes da contratação e oferece orientação quando o imprevisto acontece.
Com mais de 20 anos de experiência, a Seguros Plano B parte justamente dessa leitura individual. A proposta não é empurrar uma cobertura padrão, mas entender quanto risco faz sentido transferir para que o seu plano de vida, sua família ou o seu negócio não paguem a conta de um acidente evitável apenas no papel.
O que fazer logo após um acidente
A prioridade é preservar a segurança de todos. Se houver feridos, acione o atendimento de emergência. Em seguida, quando for seguro, registre fotos da posição dos veículos, placas, danos e local da ocorrência. Troque dados com os envolvidos e evite assumir compromissos financeiros imediatos antes de compreender a situação e comunicar a seguradora.
O aviso de sinistro deve ser feito o quanto antes, seguindo as orientações da apólice. Tenha em mãos documentos do veículo, habilitação, informações dos terceiros e, quando houver, boletim de ocorrência. Transparência é essencial: relate os fatos como aconteceram. Isso contribui para uma análise mais ágil e reduz ruídos em uma situação que já costuma ser estressante.
Ter um seguro não muda o que aconteceu, mas muda o tamanho do problema que fica nas suas mãos. Antes de sair dirigindo, vale fazer uma pergunta simples: se um acidente causar um prejuízo relevante amanhã, o seu orçamento está preparado? Quando a resposta não é clara, ter um Plano B é uma forma responsável de seguir em frente com mais tranquilidade.